 Von Nicolas Lambert
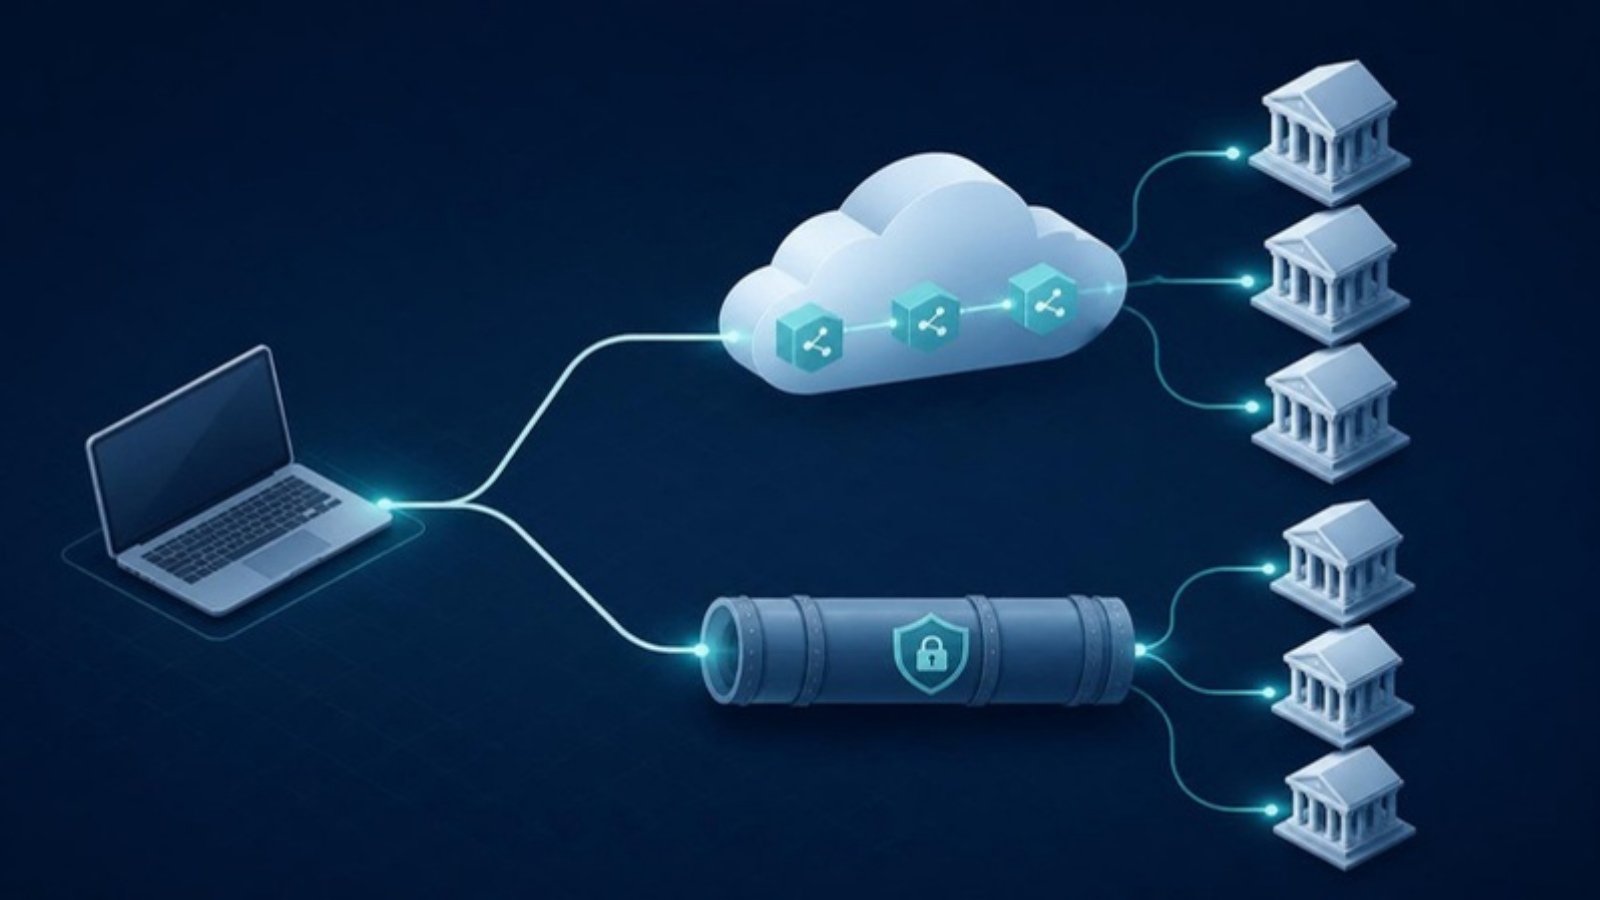
Open Banking PSD2 oder EBICS: Die Frage stellt sich, sobald ein Unternehmen Zahlungen und Kontoauszüge automatisieren will. Beide verbinden ein ERP wie Sage Intacct mit einer Bank, decken aber nicht dieselben Vorgänge ab. Die Antwort hängt von Bank, Land, Volumen und gewünschtem Kontrollniveau ab. Dieser Beitrag vergleicht beide Kanäle Punkt für Punkt.
EBICS: das Protokoll für Firmenzahlungen
EBICS ist ein standardisiertes Bankprotokoll, verbreitet in Deutschland, Österreich, Frankreich und der Schweiz. Das Unternehmen schließt einen Vertrag mit seiner Bank und wird EBICS-Teilnehmer, mit eigenen Schlüsseln oder Zertifikaten. Es übermittelt Zahlungsdateien (pain.001 für Überweisungen, pain.008 für Lastschriften) und ruft Kontoauszüge ab: camt.053 zum Tagesende, camt.052 untertägig, camt.054 für Einzelbuchungsavise. Mit der Verteilten Elektronischen Unterschrift (VEU) geben mehrere Unterzeichner denselben Auftrag frei. Zu den Protokollversionen siehe EBICS 2.5 vs. 3.0.
Open Banking PSD2: Zugriff per API
Die europäische Zahlungsdiensterichtlinie PSD2 verpflichtet Banken in der EU und im EWR, zugelassenen Dienstleistern Zugang zu Zahlungskonten zu geben. Mit Zustimmung des Kontoinhabers kann ein Dienstleister Konten abfragen (Salden, Umsätze) und, sofern die Bank es erlaubt, eine Zahlung auslösen. Die Einrichtung ist schnell: Der Kontoinhaber authentifiziert sich bei seiner Bank, ohne vorherigen technischen Vertrag.
Dafür hängt der Umfang von der API jeder Bank ab. Manche öffnen nur die Kontoabfrage. Sammelzahlungen sind nicht überall möglich. Jede ausgelöste Zahlung wird mit einer starken Kundenauthentifizierung bestätigt. Die Zustimmung zum Kontozugriff muss regelmäßig erneuert werden, in der EU spätestens alle 180 Tage.
Vergleich Punkt für Punkt
| Kriterium | EBICS | Open Banking PSD2 |
|---|---|---|
| Rahmen | Vertrag zwischen Unternehmen und Bank | PSD2-Regulierung, über einen zugelassenen Dienstleister |
| Einrichtung | Schlüsselinitialisierung, unterschriebener Brief, Freischaltung in einigen Tagen | Zustimmung online, in wenigen Minuten |
| Überweisungen | Sammelaufträge pain.001, von wenigen bis zu mehreren tausend Posten | Einzelzahlung; Sammelzahlung je nach Bank |
| SEPA-Lastschriften | Ja, Dateien pain.008 | Von PSD2 nicht vorgesehen |
| Kontoauszüge | ISO-20022-Formate camt.052, camt.053, camt.054 | Salden und Umsätze per API, im Format der jeweiligen Bank |
| Freigabe | Mehrfachunterschrift (VEU) | Starke Authentifizierung des Bankbenutzers |
| Erneuerung | Zertifikate, nach Vorgabe der Bank | Zustimmung, spätestens alle 180 Tage |
| Abdeckung | Vor allem Deutschland, Österreich, Frankreich, Schweiz | Banken in EU und EWR, die PSD2 unterliegen |
Sonderfall Schweiz
Die Schweiz wendet PSD2 nicht an. Schweizer Banken öffnen ihre APIs freiwillig, häufig über Plattformen wie bLink von SIX, mit je nach Institut unterschiedlichem Umfang. Für Schweizer Unternehmen bleibt EBICS der Referenzkanal für Zahlungen und Kontoauszüge.
So wählen Sie je nach Situation
- Ihre Bank: Verfügbar ist zuerst der Kanal, den sie anbietet. Manche Banken bieten nur EBICS, andere nur APIs, und nicht jede Open-Banking-Schnittstelle erlaubt Zahlungen. Die Liste der kompatiblen Banken zeigt, was jeweils möglich ist.
- Volumen: Für regelmäßige, umfangreiche Zahlläufe ist EBICS der übliche Kanal; für kleine Volumen oder reine Kontoabfragen kann Open Banking genügen.
- Einzüge: Wer Kunden per Lastschrift belastet, braucht EBICS für die pain.008-Dateien.
- Kontrolle: Bei Mehrfachunterschrift passt EBICS mit VEU am besten.
- Vorlaufzeit: Open Banking startet in Minuten; EBICS braucht einige Tage Initialisierung mit der Bank.
Anwendungsfälle
- KMU mit einer Bank: Ein Kanal genügt, meist der von der Bank empfohlene.
- Mittelstand und Gruppen mit mehreren Banken: Häufig ist eine Mischung, EBICS für die Hauptbanken und Open Banking für Kontoauszüge der Nebenbanken.
- Unternehmen in Deutschland und der Schweiz: EBICS auf beiden Seiten ist die Regel; Open Banking ergänzt bei einzelnen Banken in der EU.
- Steuerberatungskanzleien: viele Mandanten mit unterschiedlichen Banken, siehe Zahlungen Ihrer Mandanten zentral abwickeln.
Sicherheit und Kontrolle
Beide Kanäle sind sicher, doch die Kontrolle liegt an einer anderen Stelle. Bei EBICS geben die vom Unternehmen benannten Unterzeichner frei, mit bei der Bank hinterlegten Berechtigungen. Bei Open Banking bestätigt der Bankbenutzer jeden Vorgang. In beiden Fällen ist der interne Freigabeprozess (wer erfasst, wer gibt frei, ab welchem Betrag) vorab zu regeln. Siehe auch IBAN-Betrug und Doppelfreigabe.
Grenzen
Kein Kanal ist universell. Nicht alle Banken erlauben Zahlungen über Open Banking, und nicht alle bieten kleinen Kunden EBICS an. Welche Funktionen tatsächlich verfügbar sind, sollte vor Projektbeginn Bank für Bank geprüft werden.
Wie Arkaio das Problem löst
Arkaio unterstützt EBICS, Open Banking und SFTP sowie die Formate pain.001, pain.002, pain.008, camt.052, camt.053 und camt.054. Jede Bank wird über den Kanal angebunden, den sie anbietet, und die abgerufenen Kontoauszüge speisen den automatisierten Bankabgleich in Sage Intacct, unabhängig vom Kanal. Wie die EBICS-Verbindung im Detail funktioniert, zeigt die Seite EBICS-Anbindung für Sage Intacct.
Häufige Fragen
Kann man SEPA-Lastschriften über Open Banking einziehen?
Nein. PSD2 umfasst Kontoabfrage und Auslösung von Überweisungen. SEPA-Lastschriften laufen über pain.008-Dateien, übertragen per EBICS oder einen anderen Kanal der Bank.
Wie lange gilt eine Open-Banking-Zustimmung?
In der EU muss der Kontozugriff spätestens alle 180 Tage mit starker Authentifizierung bestätigt werden. Eine Erinnerung vor Ablauf vermeidet Lücken bei den Kontoauszügen.
Funktioniert Open Banking mit Schweizer Banken?
Die Schweiz unterliegt nicht der PSD2. Der API-Zugang hängt von jeder Bank ab; EBICS bleibt für Unternehmen der verbreitetste Kanal.
Fazit
- EBICS deckt Sammelüberweisungen, Lastschriften, ISO-20022-Kontoauszüge und Mehrfachunterschrift ab.
- Open Banking startet schnell, sein Umfang hängt aber von jeder Bank ab, ohne Lastschriften.
- In der Schweiz, außerhalb der PSD2, bleibt EBICS die Referenz.
- Beide Kanäle lassen sich in einer Gruppe mit mehreren Banken gut kombinieren.